
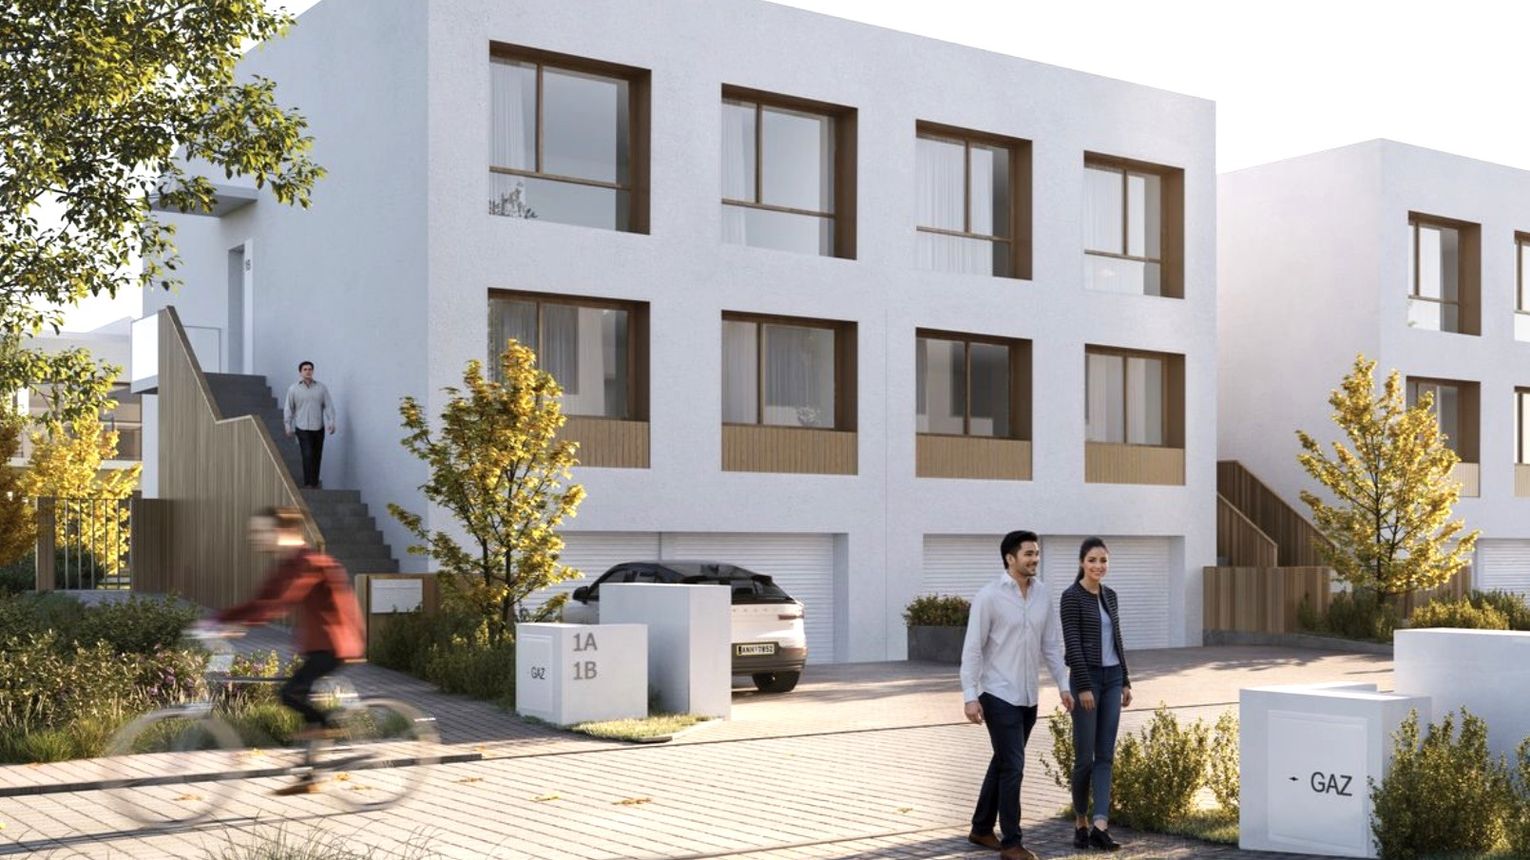
Czy deweloperzy planują realizację inwestycji mieszkaniowych na przedmieściach miast i w miejscowościach satelickich największych aglomeracji? W jak dużym stopniu nabywcy mieszkań zainteresowani są dziś taką ofertą? Jak duży wpływ na rynek mieszkaniowy może mieć trend związany z suburbanizacją? O ile mieszkania podmiejskie są tańsze od lokali usytuowanych centralnie? Sondę przygotował serwis nieruchomości dompress.pl.
Agnieszka Majkusiak, dyrektor generalna ds. sprzedaży i marketingu Atal
Suburbanizacja jest wyraźnym trendem w największych, a przy tym najdroższych, aglomeracjach, tj. przede wszystkim w Warszawie, Krakowie i Gdańsku. Atal realizuje na tych rynkach swoje inwestycje, jak np. Skwer Witosa w Piastowie, Apollina w Kowalach k. Gdańska czy Niebieski Bursztyn w Redzie. Dla kupujących są one atrakcyjne cenowo, o około 25 proc. tańsze w porównaniu z inwestycjami w dzielnicach miejskich. Mają przy tym odpowiednie zaplecze usługowo-komunikacyjne. W przypadku Redy czy Piastowa nie mówimy już o przedmieściach, lecz odrębnych gminach, które są samowystarczalne, a jednocześnie dojazd z nich do głównych ośrodków jest szybki i wygodny. Typowy klient dla tego rodzaju inwestycji to rodzina. Niższa cena metra kw. pozwala na zakup większego mieszkania, a z tym wiąże się większy komfort.
Przykładowo, mieszkanie czteropokojowe o podobnym standardzie i powierzchni około 80 mkw. w Redzie w inwestycji Niebieski Bursztyn można kupić za około 650 tys. zł. W typowo miejskich lokalizacjach Gdańska cena będzie o około 100-150 tys. wyższa.
Rozwój technologii cyfrowych znacznie skrócił dystans fizyczny, wiele spraw można załatwić, nie wychodząc z domu. W takich warunkach oraz wobec problemów z dostępnością gruntów w dużych miastach, suburbanizacja będzie nasilającym się trendem w największych aglomeracjach. W innych ośrodkach jej skala jest i będzie mniejsza. Przykładami są Łódź i Katowice. Śląska metropolia, jako rozległa konurbacja, daje więcej możliwości przestrzennych, aczkolwiek miastami, które przyciągają największych deweloperów są Katowice i Gliwice.
Renata McCabe-Kudła, Country Manager Grupo Lar Polska
Trend suburbanizacji jest dziś wyraźnie widoczny na rynku. Obrzeża Warszawy przeżywają boom inwestycyjny, napędzany różnicą cenową względem lokalizacji śródmiejskich oraz rosnącą dostępnością komunikacyjną tych obszarów. To zjawisko, którego nie można dziś pominąć w ocenie kierunków rozwoju rynku mieszkaniowego w aglomeracji warszawskiej.
Intensywnie przyglądamy się wszelkim zmianom trendów w tym zakresie, analizując zarówno potencjał lokalizacji podmiejskich, jak i to, jak zmienia się profil kupującego skłonnego zamienić centralną lokalizację na większy metraż czy niższą cenę za mieszkanie na obrzeżach. Obecnie nasza działalność koncentruje się na Warszawie, ale obserwacja tego trendu jest dla nas elementem bieżącej analizy rynku.
Konrad Płochocki, dyrektor współzarządzający Alides Poland
Jako Grupa Alides pozostajemy wierni rynkom i lokalizacjom, które od lat stanowią podstawę naszej działalności. Firma istnieje od 135 lat, a swoje projekty koncentrujemy przede wszystkim w centrach dużych miast oraz w lokalizacjach położonych blisko centrum. Obecnie nie planujemy inwestycji na przedmieściach ani w miastach satelickich.
Mariusz Gajżewski, Head of Sales, Marketing and Communication BPI Real Estate Poland
BPI Real Estate Poland nadal koncentruje swoją działalność na największych i najbardziej perspektywicznych rynkach mieszkaniowych w Polsce: Warszawie, Poznaniu, Trójmieście oraz Wrocławiu. Interesują nas przede wszystkim lokalizacje miejskie, dobrze skomunikowane i zapewniające mieszkańcom łatwy dostęp do usług, miejsc pracy, edukacji, kultury oraz rekreacji. Tę strategię realizujemy od początku naszej obecności na polskim rynku, a jej odzwierciedlenie aktualnie przedstawiają projekty takie, jak PianoForte w Warszawie, Panoramiqa i Cavallia w Poznaniu oraz Gedania Riverside Living w Gdańsku.
Suburbanizacja pozostanie istotną częścią rynku, szczególnie dla osób poszukujących większego mieszkania lub domu w niższej cenie. Jednocześnie coraz więcej klientów uwzględnia w swoich kalkulacjach nie tylko cenę zakupu, ale również czas i koszt codziennych dojazdów oraz dostępność infrastruktury. Dlatego projekty podmiejskie będą atrakcyjne przede wszystkim tam, gdzie funkcjonuje szybki transport publiczny i odpowiednie zaplecze usługowe. Sama niższa cena metra kwadratowego może nie być wystarczającą przewagą, jeżeli oznacza większe uzależnienie od samochodu i długie dojazdy.
Zuzanna Należyta, dyrektor ds. handlowych w Eco Classic
Nie mamy w planach inwestycji na przedmieściach miasta, ale widzimy po statystykach sprzedaży poszczególnych dzielnic, że najwięcej mieszkań sprzedaje się w najtańszych lokalizacjach. To co pcha klientów na przedmieścia to cena a nie miłość do natury. Niestety nie mamy wpływu na wiele czynników cenotwórczych, co od dawna komunikuje PZFD.
Joanna Chojecka, dyrektor ds. sprzedaży i marketingu na Łódź, Warszawę i Wrocław w Grupie Robyg
Obserwujemy rosnące zainteresowanie lokalizacjami położonymi na obrzeżach największych miast, jednak nie postrzegamy suburbanizacji jako alternatywy dla dobrze zaprojektowanych inwestycji miejskich. Klienci szukają kompromisu między ceną a jakością życia. Dlatego największy potencjał widzimy w lokalizacjach, które pozostają dobrze skomunikowane z centrum i jednocześnie oferują więcej zieleni oraz przestrzeni.
Różnice cenowe pomiędzy lokalizacjami centralnymi a podmiejskimi mogą wynosić od kilkunastu do nawet kilkudziesięciu procent, w zależności od miasta i standardu inwestycji. Jednak coraz częściej o wyborze decyduje, nie tylko cena za metr kwadratowy, ale całkowity koszt życia, czas dojazdu i dostępność infrastruktury. Strategia Robyg koncentruje się przede wszystkim na największych aglomeracjach, gdzie możemy realizować projekty zgodne z naszą koncepcją - miast w mieście.
Agnieszka Gajdzik, Manager ds. Sprzedaży Ronson Development
Zainteresowanie kupujących lokalizacjami podmiejskimi na rynku wzrosło, ale jest podyktowane prostymi czynnikami. Kupujący chętnie rozważają przedmieścia, jeśli spełnione są trzy warunki, jest dobry dojazd do centrum (kolej miejska, S-ka, ekspresowa trasa drogowa), rozwinięta komunikacja i lokalna infrastruktura (szkoły, sklepy, przychodnia) oraz znacząca różnica cenowa. Jeśli te warunki nie są spełnione, klienci wolą poczekać lub wybrać tańszą dzielnicę w granicach miasta.
Co do różnicy cenowej, w zależności od konkretnej lokalizacji podmiejskie projekty są tańsze o 15-30 proc. względem porównywalnych lokali w dzielnicach wewnętrznych. Jeśli chodzi o nasze plany to aktualnie w ofercie nadal pozostaje osiedle Falenty Nowe z ofertą 4 domów, w tym jeden pokazowy, w pełni wykończony. Po korekcie cenowej w czerwcu spodziewamy się zakończyć sprzedaż domów w inwestycjach pod Warszawą w najbliższych miesiącach.
Witold Kikolski, członek zarządu MS Waryński Development S.A.
Suburbanizacja pozostanie istotnym elementem rynku, choć nie postrzegałbym jej jako prostej „ucieczki z miasta”. To raczej poszukiwanie kompromisu, większego metrażu i niższej ceny przy zachowaniu dobrego dojazdu do aglomeracji. Widać to wyraźnie na przykładzie różnicy cen między Warszawą a miejscowościami podwarszawskimi, gdzie stawki za metr bywają wyraźnie, nawet kilkanaście procent niższe niż w stolicy, a różnica staje się jeszcze bardziej odczuwalna w zestawieniu z lokalizacjami centralnymi.
Grupa Waryński jest już obecna w tym segmencie i na bieżąco przygląda się kolejnym lokalizacjom podmiejskim, które łączą większą przestrzeń z funkcjonalnym obszarem aglomeracji warszawskiej. Nie zakładamy jednak, że wszyscy klienci wybierający takie lokalizacje kierują się wyłącznie ceną. Dla części nabywców równie ważne są ogród, cisza i większy metraż, a barierą pozostaje dostępność transportu publicznego i usług. Równolegle rozwijamy więc również projekty typowo miejskie, jak inwestycja Stacja Ligocka w Katowicach czy przygotowywany projekt na warszawskim Mokotowie, gdzie o atrakcyjności decyduje przede wszystkim lokalizacja.
Marcin Michalec, dyrektor zarządzający, Okam Capital
Suburbanizacja będzie nadal istotnym elementem rynku mieszkaniowego, ale nie będzie to trend dotyczący wszystkich aglomeracji w takim samym stopniu. Dla części klientów przeprowadzka poza granice dużego miasta jest sposobem na uzyskanie większego metrażu przy zachowaniu budżetu, ale coraz ważniejsza staje się jakość samej lokalizacji: dostęp do komunikacji, usług, szkół, terenów zielonych czy infrastruktury codziennego życia.
Dane z pierwszej połowy 2026 r. pokazują, że zainteresowanie lokalizacjami podmiejskimi było szczególnie widoczne wokół Warszawy, Trójmiasta i Wrocławia. W aglomeracji warszawskiej sprzedaż nowych mieszkań wzrosła rok do roku o 17 proc., w okolicach Trójmiasta o 16 proc., a we Wrocławiu aż o 24 proc.
Okam jest właśnie w trakcie prac przygotowawczych do takiego projektu w Józefosławiu, na granicy z Warszawą. Poza oczywistą funkcją mieszkaniową, stawiamy tam na integrację lokalnej społeczności m.in. poprzez budowę lokalnego rynku oraz inwestycję we wspólne tereny zielone i rekreacyjne.
Obserwujemy ten trend bardzo uważnie, ponieważ pokazuje on, jak silnie cena wpływa dziś na decyzje zakupowe. Jednocześnie sama niższa cena nie wystarczy. lokalizacja podmiejska musi oferować odpowiednią jakość życia i dobrą dostępność komunikacyjną.
Damian Tomasik, prezes zarządu Alter Investment S.A.
Alter Investment realizuje projekty podmiejskie m.in. w Borkowie i Pomlewie pod Gdańskiem. Suburbanizacja będzie postępowała, ale selektywnie. Wygrają lokalizacje z dobrym dojazdem, szkołą, usługami i realną alternatywą dla codziennych dojazdów samochodem. Klient nie kupuje dziś po prostu tańszego metra, lecz większą przestrzeń i lepszą jakość życia w akceptowalnym budżecie.
Z aktualnych danych transakcyjnych wynika, że różnica pomiędzy Borkowem a Gdańskiem może wynosić około 25-30 proc. w cenie metra, a wobec wewnętrznych dzielnic Gdańska bywa jeszcze większa. Porównanie nie można jednak robić jeden do jednego, pod miastem za podobny budżet klient często otrzymuje dom, ogród i miejsce postojowe, zamiast mniejszego mieszkania. Dlatego znaczenie tego segmentu będzie rosło, ale tylko tam, gdzie za niższą ceną stoi pełnowartościowy produkt, a nie kompromis lokalizacyjny.
Anita Makowska, Starszy Analityk Biznesu w Archicom
Z całą pewnością dostrzegamy potencjał lokalizacji podmiejskich. W tym roku rozpoczęliśmy realizację projektu Nowe Iwiny, tuż przy południowej granicy Wrocławia. Suburbanizacja nie jest jednak w naszej ocenie chwilowym trendem, ale odpowiedzią na realia rynku. Gruntów w dużych miastach jest coraz mniej, a koszt ich zakupu pozostaje wysoki, podczas gdy część klientów, a szczególnie rodzin nadal potrzebuje większych mieszkań. O atrakcyjności przedmieść decyduje dziś przede wszystkim komfort życia, który zapewniają.
Widać to doskonale na przykładzie Nowych Iwin. Projekt funkcjonalnie stanowi naturalne przedłużenie wrocławskiego Jagodna. Dzięki niższym kosztom gruntu możemy tam zaoferować w segmencie popularnym większe mieszkania w atrakcyjniejszym budżecie niż w projektach położonych zaledwie kilka kilometrów dalej, ale już w administracyjnych granicach Wrocławia. Dla części klientów oznacza to możliwość wyboru 60-metrowego mieszkania zamiast około 40-metrowego lokalu w mieście, przy zbliżonym budżecie. Niezmiennie dla projektów na przedmieściach liczy się sprawny dojazd do miasta, transport publiczny, dostęp do usług, szkół czy terenów rekreacyjnych. Istotna jest oczywiście cena, ale nie ma jednej reguły określającej, o ile tańszy jest metr kwadratowy poza granicami miasta. Koszty budowy pozostają podobne, a dobrze położone grunty podmiejskie również są w cenie.
Wojciech Duda, prezes zarządu Duda Development
Duda Development konsekwentnie koncentruje się na realizacji wysokiej jakości inwestycji mieszkaniowych atrakcyjnie zlokalizowanych w centrach miast. Choć suburbanizacja pozostaje widocznym zjawiskiem, równolegle obserwujemy trend wprost przeciwny. Jest grupa klientów, którzy, mimo pokusy wyprowadzki za miasto, nie chcą rezygnować ze śródmiejskiego stylu życia, a czynniki, takie jak bliskość infrastruktury, natychmiastowy dostęp do kultury, edukacji i usług stają się kluczowe podczas decyzji o wyborze danej nieruchomości. Warto pamiętać, że funkcjonujemy na dojrzałym rynku, gdzie klient jest niezwykle świadomy i poszukuje ofert precyzyjnie skrojonych pod jego własne i bardzo konkretne potrzeby. Rozumiemy atrakcyjność osiedli podmiejskich dla części osób poszukujących większej przestrzeni do życia, jednak w Duda Development wierzymy, że siła tkwi w unikatowych lokalizacjach śródmiejskich.
Doskonałym odzwierciedleniem tego trendu jest Łódź, która staje się bardzo ciekawą alternatywą dla osób, które pracują w popularnym dziś trybie hybrydowym w Warszawie, szukają jednak sposobu na obejście bariery budżetowej związanej z zakupem mieszkania w tej lokalizacji. Zamiast osiedli położonych w peryferyjnych dzielnicach Warszawy wybierają świetnie skomunikowane z centrum stolicy projekty w Łodzi, takie jak nasza Diasfera Łódzka zlokalizowana w ścisłym centrum miasta czy Dyfrakcja Łódzka powstająca w Nowym Centrum Łodzi.
Gdy zestawimy ze sobą realne koszty zakupu nieruchomości, różnica staje się mocnym argumentem zakupowym. Średnia cena ofertowa mieszkania na warszawskim Śródmieściu wynosi obecnie od około 23 800 do 28 700 zł za mkw., a w całej Warszawie ceny na rynku pierwotnym wynoszą około 19 942 zł za mkw., podczas gdy w Łodzi w ramach takich projektów, jak Dyfrakcja Łódzka położona w Nowym Centrum Łodzi można kupić mieszkanie w cenie już od 9 300 zł za mkw., a w Diasferze Łódzkiej ceny startują od 10 900 zł za mkw.
Na dojrzałym rynku nieruchomości wysoka jakość i śródmiejska lokalizacja nadal bronią się przed przedmieściami. Świadomy wybór dobrze zaprojektowanych inwestycji, atrakcyjnie położonych w centrach takich miast jak Łódź, może okazać się nową i perspektywiczną alternatywą dla tych, którzy nie chcą szukać kompromisów na obrzeżach.
Adam Urbański, dyrektor sprzedaży TDJ Estate
Nie ograniczamy się do centrum aglomeracji. Realizujemy inwestycje również w miastach sąsiednich oraz nieco dalej, czego przykładem jest chociażby wieloetapowe osiedle Zielona Dolina w Zabrzu czy Sarnie Osiedle w Bielsku – Białej. Zainteresowanie mieszkaniem poza miastami wojewódzkimi odzwierciedlają liczby, w 2025 roku z miast wyprowadziło się o ponad 36 tys. osób więcej niż w przeciwnym kierunku. Motywacje dla takiej decyzji są różne. W Zabrzu oferta budzi zainteresowanie głównie młodych rodzin, poszukujących mieszkania na start oraz klientów, którzy w związku z powiększeniem rodziny szukają przestronniejszych mieszkań z dodatkowymi pokojami. W Bielsku-Białej z kolei sporą grupę nabywców stanowią osoby kupujące swoje drugie mieszkanie, którzy często pozostawiają poprzednie.
Dogodnie położone inwestycje w miastach satelickich, poza zamieszkaniem w spokojnym miejscu w pobliżu terenów zielonych, pozostawiają nabywcom dostęp do miejskiej infrastruktury ułatwiającej codzienne życie. Komunikacja publiczna, przedszkola, szkoły, sklepy, punkty usługowe nabywcy nadal mają na wyciągnięcie ręki. Na atrakcyjność tego typu lokalizacji naturalnie wpływa również cena. Dla przykładu, różnica w cenie metra kw. mieszkania w przytoczonej inwestycji w Zabrzu i lokalu o takich samych parametrach w Pierwszej Dzielnicy zlokalizowanej w katowickiej strefie kultury tuż przy Spodku sięga kilku tysięcy złotych.
Artur Smoleń, dyrektor sprzedaży Profit Development
Portfel Profit Development budujemy przede wszystkim na podstawie realnego popytu. Jesteśmy obecni w trzech dużych miastach: Warszawie, Wrocławiu i Łodzi, w każdym z nich sytuacja gruntowa i zachowania nabywców są inne. Duża część naszych flagowych inwestycji znajduje się poza ścisłymi centrami. To świadomy model. W takich lokalizacjach możemy tworzyć mieszkania dla rodzin, par czy osób szukających spokojniejszego otoczenia, jednocześnie zachowując dostęp do infrastruktury dużego miasta. Mamy oczywiście również projekty bardziej centralne, takie jak Braniborska 10 we Wrocławiu czy Konopacka w Warszawie, ale nie koncentrujemy działalności wyłącznie na śródmieściach.
We Wrocławiu na ten moment nie widzimy konieczności wychodzenia poza administracyjne granice miasta. Nadal znajdujemy lokalizacje pozwalające realizować inwestycje zgodne z naszym modelem biznesowym. Inaczej wygląda Warszawa, gdzie dostępność gruntów jest zdecydowanie bardziej ograniczona, a ich ceny wysokie. Białołęka, na której budujemy od wielu lat, jest dziś zupełnie innym rynkiem niż jeszcze kilka czy kilkanaście lat temu. Dlatego analizujemy również grunty w miejscowościach graniczących z Warszawą i sprawdzamy ich potencjał.
Nie oznacza to jednak automatycznej decyzji o wejściu w miasta satelickie. Niższa cena gruntu czy nawet różnica kilku tysięcy złotych w cenie metra mieszkania nie przesądza jeszcze o rentowności przedsięwzięcia. Poza granicami miasta zmienia się profil nabywcy, tempo absorpcji oferty, konkurencja i sposób prowadzenia sprzedaży. Deweloper musi więc policzyć nie tylko koszt realizacji, ale również ryzyko i czas potrzebny na sprzedaż mieszkań.
Suburbanizacja będzie istotnym elementem rynku, szczególnie w aglomeracji warszawskiej, ale nie zakładamy prostego transferu inwestycji z miasta do gmin ościennych. Przewagę będą miały miejsca, które poza niższą ceną zapewnią sprawną komunikację, infrastrukturę społeczną i rzeczywistą alternatywę dla życia w mieście.



Napisz komentarz
Komentarze