
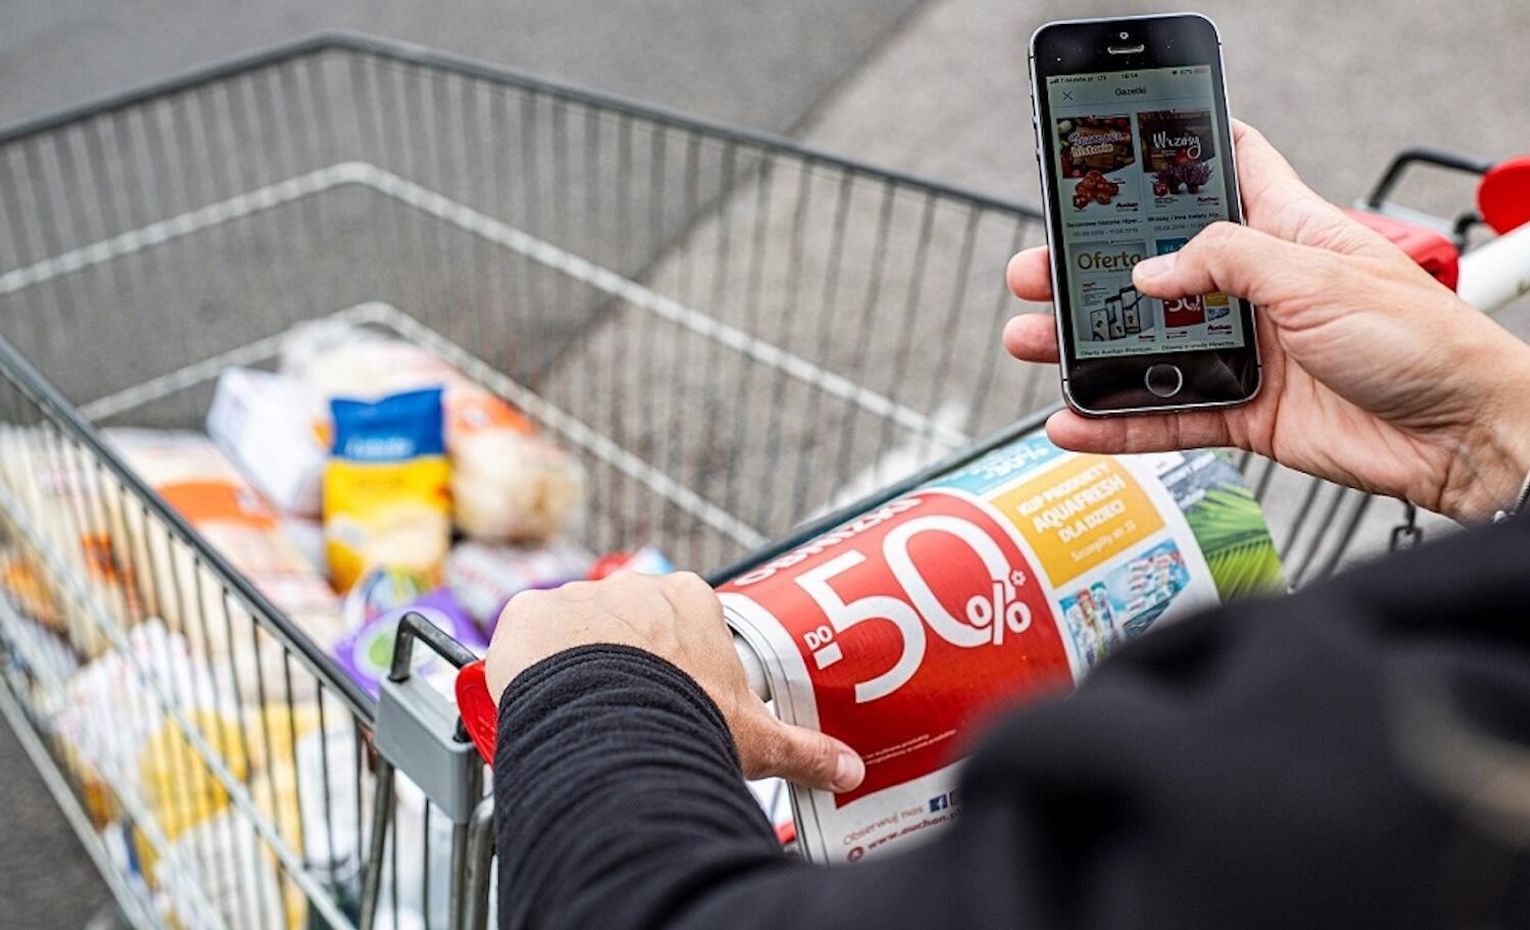
W I półroczu br. w gazetkach sieci handlowych rdr. przybyło prawie 7% promocji. Była to głównie zasługa sieci cash & carry oraz dyskontów, które zaliczyły wzrosty odpowiednio o blisko 28% i ponad 25% rdr. Dodatnie wyniki miały też hipermarkety i supermarkety. Z kolei spadki wystąpiły w segmencie convenience, drogeriach i aptekach, sklepach DIY oraz sieciach RTV-AGD. Ten ostatni format najmocniej ograniczył aktywność promocyjną, bo o przeszło 17% rdr. Eksperci komentujący ww. dane uważają, że ogólny wzrost na rynku jest potwierdzeniem wciąż utrzymującej się wysokiej wrażliwości cenowej Polaków. Przekonują też, że w dłuższej perspektywie wygrają nie tylko sieci z największą liczbą promocji, ale też sklepy, które będą postrzegane jako najbardziej opłacalne miejsca robienia zakupów.
Przeanalizowano ponad 8,5 tys. gazetek handlowych z I półrocza br. i analogicznego okresu ub.r. Miały łącznie przeszło 188 tys. stron i powyżej 4,8 mln cm2 powierzchni. Było w nich w sumie blisko 1,3 mln promocji. Wzięto pod uwagę publikacje wszystkich obecnych w Polsce dyskontów, hipermarketów, supermarketów, sieci convenience, sklepów cash & carry, drogerii i aptek, marketów DiY oraz RTV-AGD. Raport UCE Research, Hiper-Com Poland i Grupy Blix wykazał, że w pierwszym półroczu br. w gazetkach wszystkich ww. formatów ukazało się o blisko 43 tys. więcej promocji niż od stycznia do czerwca ub.r. To wzrost o 6,9% rdr.
– Nie można postawić znaku równości między wzrostem liczby promocji o 6,9% a zwiększeniem korzyści dla konsumenta. Sama liczba akcji mówi o intensywności promocyjnej rynku, ale nie odpowiada na pytanie o ich atrakcyjność. Możemy mieć sytuację, w której promocji statystycznie przybywa, ale są one bardziej selektywne i warunkowe. Coraz częściej są bowiem powiązane z zakupem kilku sztuk, posiadaniem aplikacji lub karty lojalnościowej albo obowiązują tylko przez bardzo krótki czas – komentuje Julita Pryzmont z Hiper-Com Poland.
Zdaniem Marcina Lenkiewicza z Grupy Blix, ogólny wzrost liczby promocji jest dziś przede wszystkim potwierdzeniem tego, że wysoka wrażliwość cenowa konsumentów utrzymuje się, mimo wyhamowania inflacji. Polacy nadal aktywnie porównują ceny, planują zakupy wokół okazji i oczekują atrakcyjnej oferty. Jednocześnie promocje stały się już trwałym elementem strategii największych sieci handlowych, ponieważ skutecznie budują ruch, zwiększają częstotliwość wizyt i pozwalają wyróżnić się na tle konkurencji.
– Warto uważnie obserwować kierunek zmian. Coraz częściej pojawiają się sygnały, że część retailerów chce stopniowo odchodzić od komunikacji opartej wyłącznie na promocjach na rzecz konsekwentnego budowania wizerunku sieci oferującej stale niskie i atrakcyjne ceny. Nie oznacza to końca promocji. One pozostaną jednym z najważniejszych narzędzi sprzedażowych. Jednak w dłuższej perspektywie wygrają nie tylko sieci z największą liczbą promocji, ale też te, które będą postrzegane przez klientów jako najbardziej opłacalne miejsca robienia zakupów – podkreśla dr Krzysztof Łuczak z Grupy Blix.
Powyższy wzrost został wygenerowany głównie przez sieci cash & carry i dyskonty. – W cash & carry duże znaczenie mają zakupy wolumenowe, wielopaki oraz oferta kierowana do przedsiębiorców, gastronomii i małego handlu. Wzrost aktywności promocyjnej może więc wynikać zarówno z walki o klienta profesjonalnego, jak i z coraz większego otwarcia tego kanału na konsumenta indywidualnego. Trzeba też pamiętać o efekcie bazy. W formatach o mniejszej liczbie promocji relatywnie łatwiej odnotować wysoki procentowy wzrost – stwierdza ekspertka z Hiper-Com Poland.
Jak wyjaśnia dr Łuczak, wzrost aktywności promocyjnej w dyskontach wynika głównie z rosnącej konkurencji o częstotliwość zakupów. Sieci coraz częściej stawiają na krótkoterminowe, punktowe promocje, trwające zaledwie kilka dni. Regularnie zmieniają ofertę i zwiększają liczbę komunikowanych okazji. – Dodatkowo rozwijają promocje dostępne wyłącznie w aplikacjach, oferty z kartą lojalnościową oraz akcje otwarte dla wszystkich klientów. Taka różnorodność pozwala częściej odświeżać gazetki i komunikację promocyjną – mówi ekspert z Grupy Blix.
Z raportu wynika, że sieci cash & carry zwiększyły liczbę promocji o 18,3 tys. i zrobiły skok o 27,8% rdr. Jeszcze większy wzrost liczbowy odnotowały dyskonty, bo o blisko 27,7 tys. Natomiast patrząc na procentowy wynik, widać, że były na plusie 25,2% rdr. W tym samym czasie hipermarkety poszły w górę rdr. o 4,1%, a supermarkety – o 3,2%. Należy jednak zaznaczyć, że supermarkety pozostają liderem rynku pod względem liczby publikowanych promocji. W badanym okresie przygotowały ponad 173 tys. ofert, wyprzedzając nawet dyskonty (137,6 tys.), a także hipermarkety (124,1 tys.).
– Wynik dyskontów nie jest wyłącznie efektem zaostrzenia wojny cenowej, ale przede wszystkim zmiany sposobu prowadzenia promocji. Dzisiejszy klient oczekuje, że okazje będą pojawiały się regularnie, a nie tylko raz w tygodniu wraz z nową gazetką. Dlatego dyskonty zwiększają liczbę komunikowanych promocji, ale niekoniecznie – skalę przecen. Sieci coraz częściej odchodzą od długich, szerokich akcji na rzecz większej liczby krótkich, precyzyjnie targetowanych promocji. Dzięki temu skuteczniej zachęcają klientów do częstszych wizyt – analizuje Marcin Lenkiewicz.
Do tego dr Łuczak dodaje, że z powyższych powodów można mówić bardziej o ewolucji strategii promocyjnej dyskontów niż o klasycznej wojnie cenowej. – Supermarkety i hipermarkety, ze względu na szerszy asortyment oraz inną strukturę kosztową, w większym stopniu koncentrują się na stabilności marży i selektywnych akcjach promocyjnych. Właśnie dlatego dynamika wzrostu jest znacznie niższa w tych segmentach – tłumaczy ekspert.
Według raportu, cztery formaty ograniczyły skalę działań promocyjnych. Największy spadek odnotował segment RTV-AGD (-17,4%). Następne w zestawieniu są drogerie i apteki (-13,6%) oraz sieci DIY (-9,1%). Mniejszą liczbę rabatów przygotowały także sklepy convenience (-6,8%). Julita Pryzmont nie interpretuje tych spadków jako oznaki poprawy marż czy zmniejszenia konkurencji. W opinii ekspertki, bardziej prawdopodobne jest to, że w części formatów zmienia się sposób komunikowania promocji. Coraz większe znaczenie mają aplikacje, programy lojalnościowe, spersonalizowane kupony, e-mail marketing czy oferty kierowane bezpośrednio do konkretnych grup klientów.
– W przypadku RTV-AGD istotna może być specyfika kategorii. Zakupy elektroniki i sprzętu AGD są rzadsze, bardziej planowane i coraz częściej rozpoczynają się od porównania cen w internecie. Konkurencja przeniosła się więc w dużej mierze do kanału online, gdzie ceny mogą być zmieniane bardziej dynamicznie. W DiY znaczenie może mieć z kolei sezonowość oraz selektywne promowanie określonych kategorii. Natomiast segment convenience mocniej opiera się na dostępności, lokalizacji i szybkości zakupów niż na szerokiej ofercie gazetkowej – podsumowuje Julita Pryzmont




Napisz komentarz
Komentarze